

ADCシリーズ(X)ADC市場と戦略:抗体薬物複合体がバイオテクノロジー業界の競争をどのように変革しているか

エグゼクティブサマリー
抗体薬物複合体(ADC)は、革新的な治療法から、バイオテクノロジー業界において最も戦略的に重要な分野の一つへと急速に発展してきた。
近年、 ADC市場は大きな変化を遂げている。
ライセンス契約とM&A活動の急増
大手製薬会社によるADCパイプラインへの投資増加
バイオテクノロジー系スタートアップ企業の間で、ADCプラットフォーム技術への注目が高まっている。
これらの傾向は、以下のことを示しています。
ADC市場は、腫瘍学分野で最も活発かつ競争の激しいセグメントの一つとなっている。
この記事では、以下の点について考察します。
ADC市場が主要な業界注目分野となった理由
大手製薬会社とバイオテクノロジー系スタートアップ企業の戦略上の違い
ADCパイプラインの競争力学
2023年から2026年までの市場動向と取引動向
ADC業界の今後の方向性
1. なぜADC市場は注目の分野となったのか?
1️⃣ 臨床試験の成功が市場の信頼を高めた
最近のADCの成功事例には以下が含まれます。
エンハーツ(トラスツズマブ・デルクステカン)
トロデルビー
これらは、ADCが以下の機能を提供することを示しています。
強力な抗腫瘍効果
適応症の拡大
👉 これらの臨床的成功は、ADC市場への投資と取引活動を直接的に促進した。
2️⃣ 満たされていない医療ニーズ
多くの癌は依然として:
効果的な治療法がない
既存の治療法に対する耐性を獲得する
👉 ADCは新たな治療機会を提供し、市場全体の可能性を拡大する
3️⃣ プラットフォームの拡張性
ADCは、以下の点を変更することで最適化できます。
抗体
ペイロード
リンカ
👉パイプラインの拡張を加速させる
👉 これらの要素が合わさることで、強力な交点が形成されます。
科学×臨床的成功×資本が、ADC市場の急速な成長を牽引する。
2. 大手製薬会社の戦略:ADC市場の中核的な推進力
主要トレンド
大手製薬会社は、ADCを社内で開発するだけでなく、外部からイノベーションを獲得する動きも強めている。
主なアプローチ
ライセンス
前払い金
マイルストーン支払い
ロイヤリティ
M&A
ADCプラットフォームまたはパイプラインを有するバイオテクノロジー企業を買収する
代表的な例
アストラゼネカ×第一三共(エンヘルツ)
ファイザーによるシーゲンの買収(2023年)
アッヴィによるイムノジェンの買収(2023年)
👉 これらの例は、ADC市場がビジネス開発(BD)の中心的な戦場となっていることを示している
🔥 注目のトレンド(2025年~2026年)
ADCおよびより広範なバイオテクノロジー分野のM&Aは構造的に変化しつつある。
👉中規模買収(10億ドル~100億ドル)が主流になりつつある
これらの「追加買収」とは:
特定の技術やパイプラインを強化する
全体的なリスクを軽減する
統合効率を向上させる
👉 これは、ADC市場が次の段階に入りつつあることを示しています。
戦略的配分
最近の事例(2026年)
バイオジェンによるアペリスの買収(約56億ドル。ADC企業ではないが、同様の事業開発ロジックを反映している)
リリーとメルクによる革新的なバイオテクノロジー企業の買収継続
👉 これらの動きは以下を示唆しています:
大手製薬会社はイノベーションを組織的に外部化している
3.ADC企業の種類(バイオテクノロジー戦略の観点から)
1️⃣ プラットフォーム企業
焦点を当てる:
リンカー技術
ペイロード開発
デリバリーシステム
👉 ライセンス供与やパイプライン構築が成功すれば、これらの企業はより高い企業価値を持つ可能性を秘めていることが多い。
2️⃣ 資産会社
焦点を当てる:
1つまたは少数のADC製品
👉 開発期間は短縮されるが、集中リスクは高まる
3️⃣ ハイブリッドモデル
組み合わせる:
プラットフォーム+パイプライン
👉 短期的な価値と長期的な成長のバランスを取る
👉 これらの戦略は以下に直接影響を与えます。
資金調達能力
BDの機会
市場における位置付け
4. ADCパイプラインの競争力学
複数のプレイヤーが同じ抗原を標的とする
例:
HER2
トロポ2
差別化はどこから生まれるのか?
👉 ターゲットだけでなく、
ペイロード設計
リンカー技術
安全性プロファイル
臨床戦略
👉 ADC市場は、次の段階に入りました。
細分化競争
5. スタートアップ企業はどのようにしてADC市場に参入できるのか?
主要戦略
1️⃣ 満たされていないニーズに焦点を当てる
2️⃣ ライセンス可能なプラットフォームを構築する
3️⃣ ニッチな適応症をターゲットにする
👉 成功の鍵:
戦略的な位置付け
6.ADC市場における主なリスク
科学的リスク
標的生物学
抵抗メカニズム
臨床上のリスク
毒性
試験失敗
製造リスク
CMCの複雑性
規模拡大の課題
市場リスク
競争が過密
分化が不十分
👉 ADC市場は以下を表します。
ハイリターン×ハイリスク
7. 2023年~2026年のADC取引タイムライン(主要な業界動向)
2023
ファイザーがシーゲンを買収
アッヴィがイムノジェンを買収
👉 ADC市場は統合期に入る
2024
10億ドルを超える複数のADCライセンス契約
パイプラインの急速な拡大
2025
活発な取引活動が継続
プラットフォーム技術への注目度の高まり
2026
中規模M&Aが主流となる
製薬業界による継続的な外部イノベーションの獲得
ADC市場は成熟した競争段階に入る
👉 重要なシグナル:
ADC(自動防衛司令部)は、「技術的な機会」から「資本主導の競争の場」へと変化した。
8. ADC市場の今後の方向性
テクノロジーのトレンド
多特異性ADC
デュアルペイロードADC
次世代リンカー
臨床動向
併用療法
バイオマーカー主導型臨床試験
業界動向
プラットフォーム化
BD活動の加速
生態系の形成
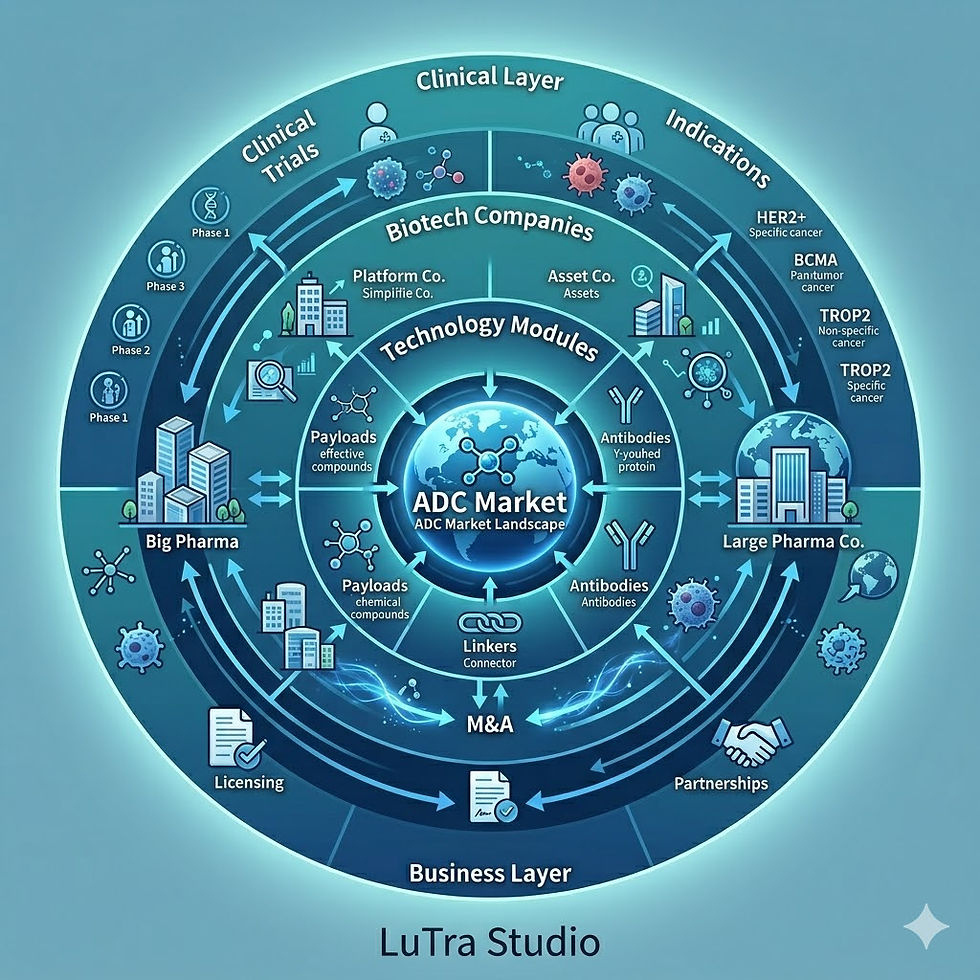
👉 ADC市場は以下のように進化しています。
技術、臨床開発、ビジネス戦略にまたがる多層的なエコシステム
🔥重要な洞察
業界からの明確なシグナルは以下のとおりです。
ADCはもはや単なる薬剤形態ではなく、資本と技術が同時に競い合う中心的な舞台となっている。
ADC市場は進化を続ける中で:
👉長期的な成功は、個々の技術的優位性だけでなく、全体的な戦略にも左右される。
テクノロジーから戦略へ | LuTra Studioコンサルティング
ADCの開発を成功させるには、以下の要素間の統合が必要です。
科学
臨床実施
製造
ビジネス戦略
LuTra Studioでは、以下の方法でチームをサポートしています。
ADC戦略の設計
パイプラインの評価
BD経路の計画
テクノロジーと市場ポジショニングの統合
企業が単に製品を開発するだけでなく、
👉持続可能な競争優位性を構築する


コメント